Pendahuluan
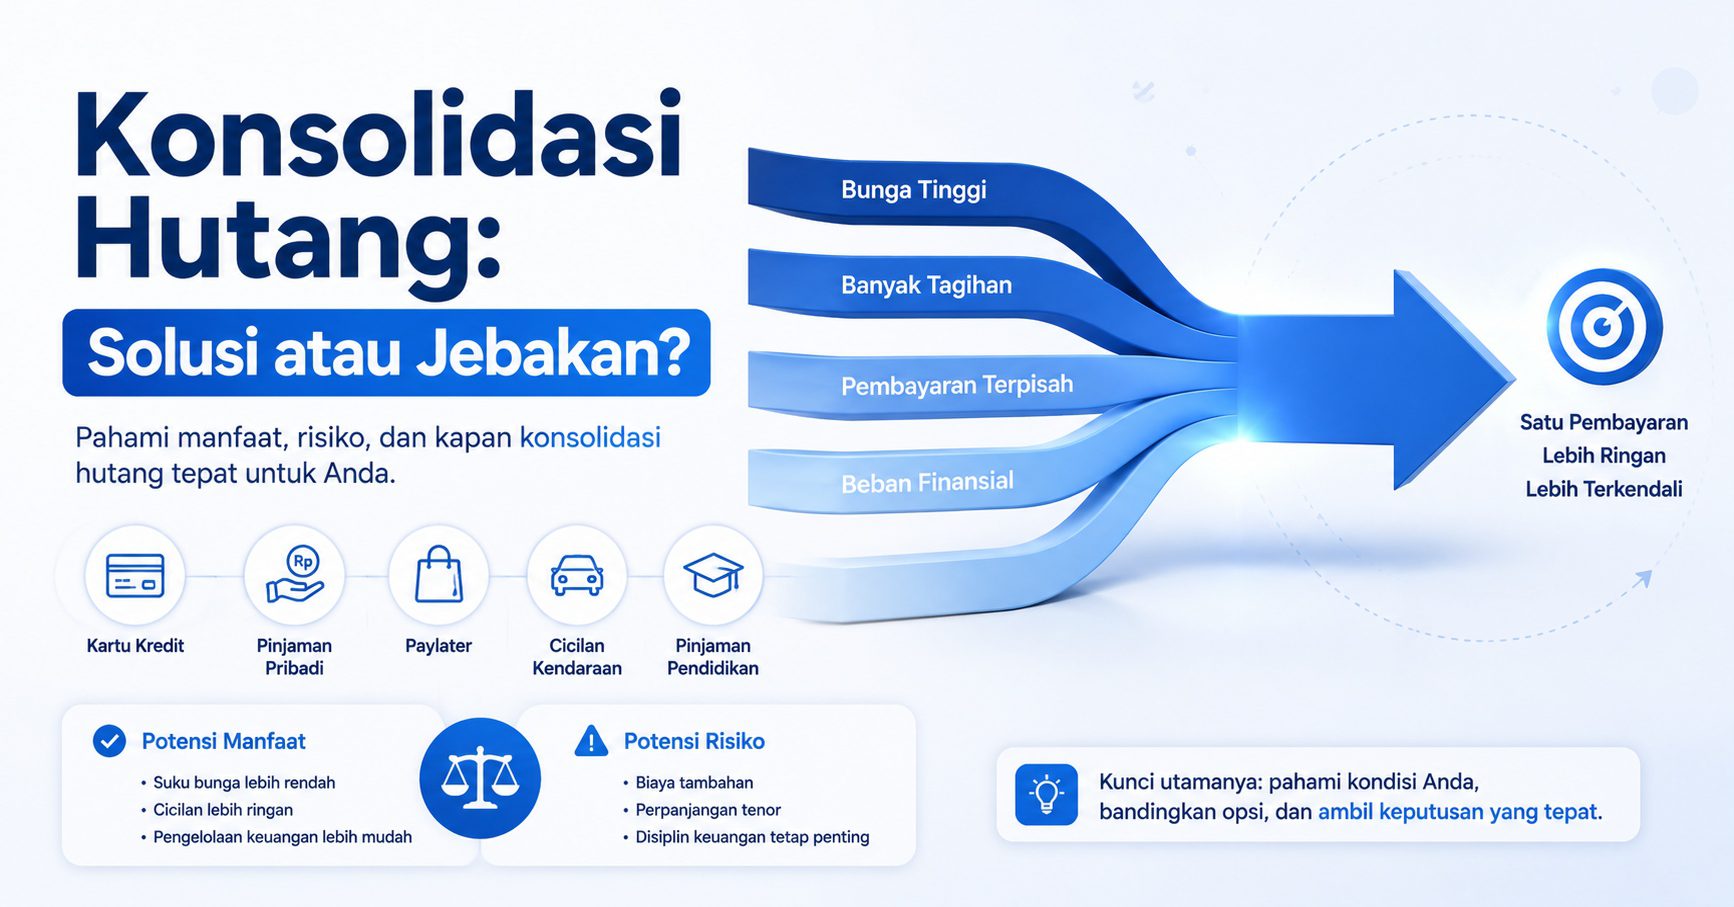
Punya tiga cicilan berbeda jatuh tempo di tanggal berbeda, bunga berbeda, dan kreditur yang berbeda. Setiap bulan seperti jonglir — salah hitung sedikit, salah satu telat bayar.
Konsolidasi hutang hadir sebagai solusi untuk situasi ini: gabungkan semua jadi satu, satu cicilan, satu tanggal, satu kreditur. Kedengarannya sederhana dan menarik.
Tapi ada yang sering tidak dijelaskan dengan jelas: konsolidasi bisa jadi alat yang sangat efektif sekaligus bisa jadi jebakan baru kalau dilakukan tanpa perhitungan yang tepat. Data OJK per Juni 2025 menunjukkan outstanding pinjol tumbuh 25% year-on-year menjadi Rp83,52 triliun, dengan tingkat gagal bayar meningkat ke 2,85% — dan konsolidasi menjadi salah satu opsi yang banyak dicari orang dalam kondisi ini.
Artikel ini membantu kamu memutuskan dengan kepala dingin: apakah konsolidasi hutang layak untuk situasimu atau tidak.
Apa Itu Konsolidasi Hutang?
Konsolidasi hutang adalah proses menggabungkan beberapa pinjaman aktif menjadi satu pinjaman baru dengan tujuan mendapatkan cicilan yang lebih ringan, bunga yang lebih rendah, atau keduanya.
Contoh sederhana: kamu punya tiga hutang:
- Kartu kredit: sisa Rp8 juta, bunga 18%/tahun
- Pinjol legal: sisa Rp5 juta, bunga 24%/tahun
- KTA bank: sisa Rp12 juta, bunga 15%/tahun
Total hutang: Rp25 juta dengan tiga cicilan berbeda.
Dengan konsolidasi, kamu mengajukan satu pinjaman baru sebesar Rp25 juta (atau lebih, tergantung biaya) untuk melunasi ketiganya sekaligus — lalu hanya membayar satu cicilan ke satu kreditur.
Ini bukan penghapusan hutang. Pokok tetap harus dibayar. Yang berubah adalah struktur pembayarannya.
Dua Jenis Konsolidasi Hutang
1. Konsolidasi Tanpa Agunan (Unsecured)
Pinjaman baru diajukan ke bank atau lembaga keuangan tanpa jaminan aset. Biasanya berupa KTA (Kredit Tanpa Agunan) atau produk khusus konsolidasi dari fintech berizin OJK.
Cocok untuk: hutang konsumtif tanpa jaminan (kartu kredit, pinjol, KTA lama)
Kelebihannya: tidak perlu aset sebagai jaminan
Risikonya: bunga bisa lebih tinggi dari konsolidasi dengan agunan, dan persetujuan bergantung pada kondisi SLIK OJK
2. Konsolidasi Dengan Agunan (Secured)
Menggunakan properti atau aset sebagai jaminan untuk mendapatkan pinjaman dengan bunga lebih rendah dan tenor lebih panjang.
Cocok untuk: hutang dalam jumlah besar dengan nilai aset yang memadai
Kelebihannya: bunga jauh lebih rendah, tenor bisa sangat panjang
Risikonya: serius — kalau gagal bayar, aset bisa disita. Ini opsi yang harus dipertimbangkan sangat hati-hati.
Kapan Konsolidasi Hutang Layak Dilakukan?
Konsolidasi adalah pilihan yang masuk akal dalam kondisi berikut:
1. Bunga pinjaman baru lebih rendah dari rata-rata bunga hutang yang ada
Ini syarat mutlak. Kalau bunga pinjaman konsolidasi lebih tinggi dari rata-rata bunga hutangmu sekarang, kamu tidak menghemat apa pun — malah membayar lebih mahal secara total.
Cara hitung rata-rata bunga tertimbang hutangmu:
(Saldo hutang A × bunga A) + (Saldo hutang B × bunga B) + dst ÷ total saldo
Dari contoh di atas: (8 juta × 18%) + (5 juta × 24%) + (12 juta × 15%) ÷ 25 juta = rata-rata bunga sekitar 17,6%/tahun. Pinjaman konsolidasi harus di bawah 17,6% agar kamu benar-benar hemat.
2. Kamu punya terlalu banyak cicilan yang sulit dilacak
Kalau pengelolaannya sudah kacau — sering lupa jatuh tempo, sering telat satu atau dua hutang karena tidak terorganisir — konsolidasi memberi manfaat non-finansial yang nyata: satu cicilan, satu tanggal, jauh lebih mudah dikelola.
3. Kamu tidak akan menambah hutang baru setelah konsolidasi
Ini syarat perilaku yang sama pentingnya dengan syarat finansial. Kalau setelah konsolidasi kamu kembali menggunakan kartu kredit atau pinjol yang sudah nol, kamu akan berakhir dengan cicilan konsolidasi ditambah hutang baru — lebih buruk dari sebelumnya.
4. SLIK OJK kamu masih dalam kondisi yang memungkinkan pengajuan disetujui
Konsolidasi lewat bank atau lembaga formal membutuhkan kondisi SLIK yang cukup baik. Kol 3 ke atas akan sangat menyulitkan persetujuan. Cek kondisimu dulu di cara cek BI Checking / SLIK OJK dan bersihkan nama.
Kapan Konsolidasi Hutang Tidak Layak?
Ada situasi di mana konsolidasi bukan solusi yang tepat:
1. Bunga pinjaman konsolidasi lebih tinggi dari hutang yang ada
Beberapa lembaga menawarkan konsolidasi dengan bunga 2–2,5%/bulan atau 24–30%/tahun. Kalau hutangmu saat ini rata-rata bunganya 15%, konsolidasi seperti ini justru lebih mahal.
2. Kamu hanya memperpanjang masalah, bukan menyelesaikannya
Konsolidasi dengan tenor sangat panjang memang membuat cicilan bulanan terasa ringan. Tapi hitung total bunga yang dibayar selama tenor tersebut. Cicilan yang turun dari Rp2 juta menjadi Rp1 juta tapi tenor naik dari 24 bulan menjadi 60 bulan — total pembayarannya bisa jauh lebih besar.
3. Penyebab utama masalahmu adalah pengeluaran berlebihan, bukan bunga tinggi
Konsolidasi tidak memperbaiki kebiasaan keuangan. Kalau akar masalahnya adalah pengeluaran yang melebihi penghasilan, konsolidasi hanya memberi napas sementara sebelum siklus yang sama berulang. Yang dibutuhkan lebih dulu adalah restrukturisasi anggaran, bukan restrukturisasi pinjaman.
4. Kamu sudah gagal bayar dan kondisi SLIK sangat buruk
Dalam kondisi ini, konsolidasi lewat jalur formal mungkin tidak bisa disetujui. Lebih baik fokus pada negosiasi restrukturisasi langsung dengan kreditur yang ada. Baca panduan lengkapnya di cara negosiasi hutang dengan kreditur.
Simulasi: Hitung Dulu Sebelum Memutuskan
Situasi Mega, 29 tahun, karyawan di Surabaya:
| Hutang | Sisa | Bunga/tahun | Cicilan/bulan |
|---|---|---|---|
| Kartu kredit | Rp6.000.000 | 18% | Rp350.000 |
| Pinjol legal | Rp4.000.000 | 24% | Rp500.000 |
| KTA bank lama | Rp10.000.000 | 15% | Rp400.000 |
| Total | Rp20.000.000 | rata-rata ~17,7% | Rp1.250.000 |
Mega mendapat penawaran konsolidasi KTA baru: Rp20 juta, bunga 14%/tahun, tenor 30 bulan.
Perbandingan:
| Kondisi Sekarang | Setelah Konsolidasi | |
|---|---|---|
| Jumlah kreditur | 3 | 1 |
| Total cicilan/bulan | Rp1.250.000 | Rp800.000 |
| Bunga rata-rata | ~17,7%/tahun | 14%/tahun |
| Sisa masa bayar | Bervariasi | 30 bulan |
Dalam kasus Mega, konsolidasi layak: bunga lebih rendah, cicilan lebih ringan, pengelolaan lebih sederhana. Asalkan Mega tidak membuka kartu kredit baru atau pinjol baru setelah konsolidasi.
Jebakan yang Harus Dihindari
1. Tergoda cicilan rendah tanpa hitung total bunga
Cicilan Rp500 ribu/bulan selama 60 bulan = Rp30 juta. Cicilan Rp1 juta/bulan selama 24 bulan = Rp24 juta. Yang terasa lebih ringan bukan berarti lebih murah.
2. Memilih lembaga konsolidasi yang tidak berizin OJK
Pastikan lembaga tempat kamu konsolidasi terdaftar dan diawasi OJK. Cek di ojk.go.id atau hubungi 157. Lembaga tidak berizin bisa menerapkan bunga tersembunyi atau praktik penagihan yang melanggar hukum.
3. Tidak menutup fasilitas kredit lama setelah lunas
Kartu kredit yang sudah dilunasi lewat konsolidasi tapi tidak ditutup atau tidak dikontrol bisa kembali dipakai — dan siklus hutang dimulai lagi dari awal.
4. Menggunakan konsolidasi berulang kali
Konsolidasi yang ideal dilakukan sekali untuk menyelesaikan masalah secara tuntas. Kalau sudah konsolidasi tapi kemudian hutang menumpuk lagi dan konsolidasi lagi, ini pertanda masalah ada di perilaku keuangan, bukan di struktur hutang.
Alternatif Sebelum Konsolidasi
Sebelum mengajukan pinjaman konsolidasi, pertimbangkan dua alternatif ini yang tidak memerlukan pinjaman baru:
Restrukturisasi langsung ke kreditur
Bank dan lembaga keuangan berizin punya program keringanan yang bisa menurunkan bunga atau memperpanjang tenor tanpa harus mengajukan pinjaman baru. Ini lebih aman karena tidak menambah hutang. Baca cara melakukannya di cara negosiasi hutang dengan kreditur.
Metode avalanche atau snowball
Kalau hutangnya masih bisa dikelola dengan gaji yang ada, strategi pelunasan terstruktur kadang lebih efektif dari konsolidasi. Baca cara lunasi hutang dengan gaji pas-pasan untuk panduan lengkapnya.
Kesimpulan
Konsolidasi hutang adalah alat — bukan obat. Efektif kalau digunakan pada kondisi yang tepat, berbahaya kalau dipakai untuk menghindari masalah yang sebenarnya.
Sebelum memutuskan, jawab tiga pertanyaan ini:
- Apakah bunga pinjaman konsolidasi lebih rendah dari rata-rata bunga hutangku sekarang?
- Apakah total yang dibayar selama tenor baru lebih kecil dari yang akan dibayar dengan skema hutang sekarang?
- Apakah aku yakin tidak akan menambah hutang baru setelah konsolidasi?
Kalau ketiganya ya — konsolidasi layak dipertimbangkan. Kalau ada yang tidak, selesaikan dulu kondisi itu sebelum mengajukan pinjaman baru.
Untuk strategi pelunasan hutang yang lebih lengkap, baca cara melunasi hutang: panduan lengkap bebas hutang. Untuk perbandingan produk pinjaman yang bisa dipakai sebagai kendaraan konsolidasi, baca pinjaman bank vs pinjol legal vs koperasi.
Semua informasi di artikel ini hanya untuk tujuan edukasi dan bukan merupakan saran keuangan profesional. Kondisi setiap orang berbeda — konsultasikan keputusan konsolidasi dengan perencana keuangan atau konsultan kredit terpercaya sebelum mengajukan pinjaman baru.
FAQ: Konsolidasi Hutang
1. Apakah konsolidasi hutang merusak SLIK OJK?
Tidak otomatis merusak. Pengajuan pinjaman konsolidasi akan tercatat sebagai kredit baru di SLIK. Namun kalau kamu membayar cicilan konsolidasi dengan tepat waktu secara konsisten, riwayat kreditmu akan membaik. Yang merusak SLIK adalah gagal bayar, bukan pengajuan kredit itu sendiri.
2. Berapa bunga ideal untuk pinjaman konsolidasi?
Harus lebih rendah dari rata-rata bunga tertimbang hutang yang kamu miliki saat ini. Hitung dulu rata-rata bunga hutangmu sebelum membandingkan penawaran. Secara umum, KTA bank konvensional di kisaran 10–15%/tahun lebih aman dibanding layanan konsolidasi fintech yang bisa mencapai 20–30%/tahun.
3. Apakah koperasi bisa jadi pilihan untuk konsolidasi hutang?
Bisa, terutama untuk hutang dalam jumlah kecil hingga menengah. Beberapa koperasi simpan pinjam berizin menawarkan bunga lebih rendah dan proses lebih fleksibel dari bank. Pastikan koperasi tersebut terdaftar di Kementerian Koperasi dan punya rekam jejak yang jelas.
4. Apakah konsolidasi bisa dilakukan untuk hutang pinjol?
Ya. Pinjol legal (berizin OJK) bisa dilunasi dengan dana dari pinjaman konsolidasi. Ini justru salah satu kegunaan utamanya — mengganti hutang berbunga tinggi (pinjol) dengan pinjaman berbunga lebih rendah (KTA bank atau koperasi).
5. Berapa lama proses pengajuan konsolidasi di bank?
Untuk KTA di bank, prosesnya umumnya 3–7 hari kerja setelah dokumen lengkap. Untuk konsolidasi dengan agunan (properti), prosesnya lebih panjang karena ada proses appraisal aset — bisa 2–4 minggu.
Sumber dan Referensi
- Skorlife — Apa Itu Konsolidasi Utang dan Dampaknya ke Skor Kredit: https://skorlife.com/blog/pinjol-kta/pengertian-dampak-konsolidasi-utang/
- OJK — POJK Nomor 40/POJK.03/2019 tentang Penilaian Kualitas Aset Bank Umum (dasar regulasi kredit): https://www.ojk.go.id/id/kanal/perbankan/regulasi/peraturan-ojk/Pages/POJK-Nomor-40-POJK.03-2019.aspx
- FLIN — KTA Macet? Ini Cara Menyelesaikannya Sebelum Makin Membengkak: https://flin.co.id/blog/terlilit-utang-kta-macet/
- Pijar — Konsolidasi Utang: Cara Bangkit dari Tumpukan Hutang: https://pijar.com/blog/konsolidasi-utang-cara-bangkit-dari-tumpukan-hutang/
- Neraca — FLIN Hadirkan Konsultasi Utang Berbasis Teknologi (data outstanding pinjol OJK 2025): https://www.neraca.co.id/article/226435/flin-hadirkan-konsultasi-utang-berbasis-teknologi